
Xuất Nhập Khẩu Việt Nam Ấn Độ: Thủ Tục, Thuế Và Vận Chuyển
Hoạt động xuất nhập khẩu Việt Nam Ấn Độ đang phát triển mạnh trong những năm gần đây. Hai quốc gia ngày càng mở rộng hợp tác về thương mại, đầu tư, sản xuất, công nghệ, dược phẩm, máy móc và nguyên vật liệu.
Ấn Độ là một trong những thị trường lớn tại khu vực Nam Á, đồng thời là nguồn cung quan trọng đối với nhiều nhóm hàng như hóa chất, dược phẩm, máy móc, kim loại, nguyên liệu dệt may, linh kiện ô tô, đá tự nhiên và vật liệu xây dựng.
Ở chiều ngược lại, Việt Nam xuất khẩu sang Ấn Độ nhiều mặt hàng có giá trị cao như điện thoại, máy vi tính, linh kiện điện tử, máy móc, sắt thép, sản phẩm kim loại, hóa chất, cao su, hàng dệt may và nông sản.
Trong bài viết này, XNKPRO.COM sẽ cung cấp những thông tin quan trọng về:
- Kim ngạch thương mại Việt Nam – Ấn Độ.
- Các mặt hàng xuất khẩu chủ lực.
- Các mặt hàng nhập khẩu phổ biến.
- Thời gian vận chuyển hàng hóa.
- Thuế nhập khẩu và ưu đãi thuế.
- Chứng từ và thủ tục hải quan.
- Quy trình nhập khẩu hàng từ Ấn Độ.
- Dịch vụ vận chuyển và ủy thác nhập khẩu trọn gói.
Tổng quan xuất nhập khẩu Việt Nam Ấn Độ
Quan hệ thương mại giữa Việt Nam và Ấn Độ đã tăng trưởng đáng kể trong nhiều năm qua.
Tổng kim ngạch thương mại hai chiều từng ở mức khoảng 72 triệu USD vào năm 1995, vượt 1 tỷ USD vào năm 2006 và tiếp tục tăng nhanh trong các giai đoạn tiếp theo.
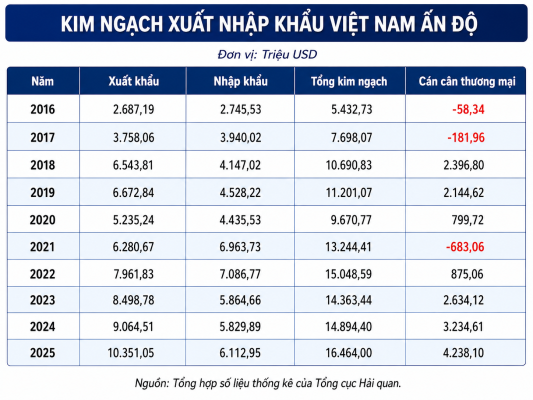
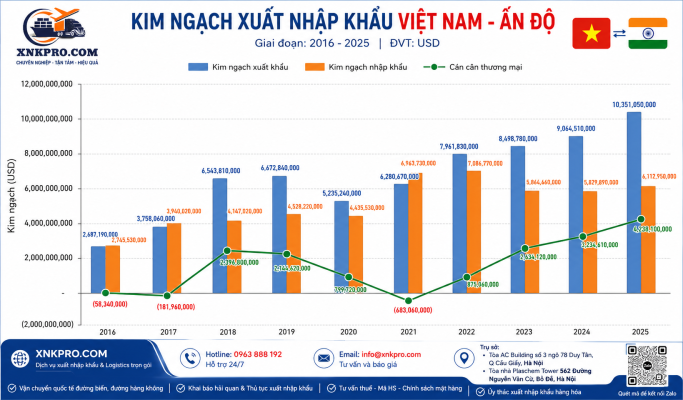
Theo số liệu tổng hợp từ Tổng cục Hải quan, năm 2025:
- Việt Nam xuất khẩu sang Ấn Độ khoảng 10,351 tỷ USD.
- Việt Nam nhập khẩu từ Ấn Độ khoảng 6,113 tỷ USD.
- Tổng kim ngạch thương mại hai chiều đạt khoảng 16,464 tỷ USD.
- Việt Nam xuất siêu sang Ấn Độ khoảng 4,238 tỷ USD.
Những con số trên cho thấy thị trường Ấn Độ đang mang lại nhiều cơ hội cho doanh nghiệp Việt Nam trong cả hoạt động xuất khẩu, nhập khẩu và đầu tư sản xuất.
Kim ngạch xuất nhập khẩu Việt Nam Ấn Độ
Đơn vị: Triệu USD
Nguồn: Tổng hợp số liệu thống kê của Tổng cục Hải quan.
Trong giai đoạn 2016–2025, tổng kim ngạch thương mại hai chiều đã tăng từ khoảng 5,43 tỷ USD lên hơn 16,46 tỷ USD.
Đặc biệt, từ năm 2022 đến năm 2025, Việt Nam liên tục duy trì thặng dư thương mại với Ấn Độ. Đây là tín hiệu tích cực đối với các doanh nghiệp đang tìm kiếm thị trường xuất khẩu mới ngoài Trung Quốc, Hoa Kỳ, Nhật Bản và châu Âu.
Việt Nam xuất khẩu sang Ấn Độ những mặt hàng gì?
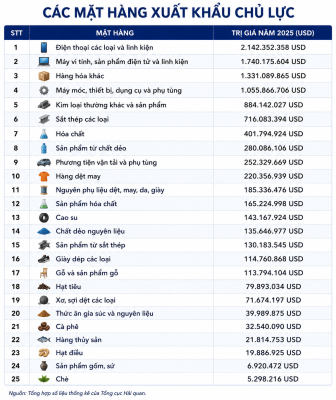
Việt Nam xuất khẩu sang Ấn Độ nhiều nhóm hàng công nghiệp, điện tử, máy móc, kim loại và nông sản.
Tổng kim ngạch xuất khẩu của Việt Nam sang Ấn Độ trong năm 2025 đạt khoảng 10,351 tỷ USD.
Các mặt hàng xuất khẩu chủ lực
Nguồn: Tổng hợp số liệu thống kê của Tổng cục Hải quan.
Nhóm hàng có tiềm năng xuất khẩu sang Ấn Độ
Doanh nghiệp Việt Nam có thể nghiên cứu phát triển các nhóm hàng sau:
- Điện thoại và linh kiện điện tử.
- Máy vi tính và sản phẩm công nghệ.
- Máy móc, thiết bị và phụ tùng.
- Sắt thép và sản phẩm từ kim loại.
- Hóa chất và sản phẩm hóa chất.
- Cao su và sản phẩm từ cao su.
- Hàng dệt may và giày dép.
- Đồ gỗ và sản phẩm nội thất.
- Cà phê, hạt tiêu, hạt điều.
- Thủy sản và thực phẩm chế biến.
- Gốm sứ và vật liệu xây dựng.
Trước khi xuất khẩu, doanh nghiệp cần kiểm tra kỹ tiêu chuẩn chất lượng, quy định ghi nhãn, kiểm dịch, kiểm tra chuyên ngành và chính sách nhập khẩu của Ấn Độ đối với từng mặt hàng.
Việt Nam nhập khẩu từ Ấn Độ những mặt hàng nào?
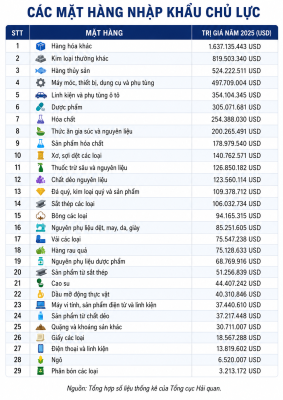
Ấn Độ là nguồn cung quan trọng đối với nhiều ngành sản xuất tại Việt Nam.
Trong năm 2025, tổng kim ngạch nhập khẩu hàng hóa từ Ấn Độ vào Việt Nam đạt khoảng 6,113 tỷ USD.
Các mặt hàng nhập khẩu chủ lực
Nguồn: Tổng hợp số liệu thống kê của Tổng cục Hải quan.
Những mặt hàng thường nhập khẩu từ Ấn Độ về Việt Nam
Ngoài các nhóm hàng trong số liệu thống kê, doanh nghiệp Việt Nam thường nhập khẩu các sản phẩm sau từ Ấn Độ:
- Gạch men và gạch granite.
- Đá marble, đá granite và đá tự nhiên.
- Keo silicone và vật liệu xây dựng.
- Máy móc và thiết bị công nghiệp.
- Linh kiện và phụ tùng ô tô.
- Kim loại và nguyên liệu luyện kim.
- Hóa chất công nghiệp.
- Nguyên liệu sản xuất nhựa.
- Nguyên liệu dược phẩm.
- Dược phẩm và thiết bị y tế.
- Bông, sợi và nguyên liệu dệt may.
- Thủy sản đông lạnh.
- Nông sản và thực phẩm.
- Nguyên liệu thức ăn chăn nuôi.
- Đá quý và kim loại quý.
Mỗi mặt hàng có thể áp dụng mã HS, thuế suất và chính sách quản lý chuyên ngành khác nhau.
Doanh nghiệp không nên chỉ căn cứ vào tên thương mại để xác định mã HS. Cần kiểm tra thêm thành phần, chất liệu, công dụng, thông số kỹ thuật và hồ sơ sản phẩm.
Thời gian vận chuyển hàng từ Ấn Độ về Việt Nam
Thời gian vận chuyển phụ thuộc vào:
- Cảng hoặc sân bay xuất hàng.
- Địa chỉ lấy hàng tại Ấn Độ.
- Phương thức vận chuyển.
- Hãng tàu hoặc hãng hàng không.
- Tuyến đi thẳng hoặc chuyển tải.
- Lịch tàu tại thời điểm đặt chỗ.
- Thời gian làm thủ tục hải quan.
- Chính sách quản lý của mặt hàng.
Vận chuyển đường biển
Các cảng xuất hàng phổ biến tại Ấn Độ gồm:
- Nhava Sheva.
- Mumbai.
- Mundra.
- Chennai.
- Kolkata.
- Cochin.
- Hazira.
Hàng hóa có thể được vận chuyển về:
- Cảng Hải Phòng.
- Cảng Cát Lái.
- Cảng Cái Mép.
- Cảng Đà Nẵng.
Thời gian vận chuyển đường biển thường khoảng 15–30 ngày.
Thời gian trên chưa bao gồm:
- Thời gian lấy hàng tại nhà máy.
- Thời gian gom hàng lẻ.
- Thời gian chờ lịch tàu.
- Thời gian chuyển tải.
- Thời gian khai báo hải quan.
- Thời gian kiểm tra chuyên ngành.
- Thời gian giao hàng từ cảng về kho.
Vận chuyển đường hàng không
Vận chuyển hàng không phù hợp với:
- Hàng mẫu.
- Linh kiện cần giao gấp.
- Hàng có giá trị cao.
- Dược phẩm.
- Máy móc nhỏ.
- Thiết bị điện tử.
- Lô hàng có trọng lượng thấp.
Thời gian vận chuyển hàng không thường khoảng 3–7 ngày, tùy tuyến bay và lịch khai thác.
Hàng nguyên container
Hình thức vận chuyển nguyên container phù hợp với:
- Gạch men.
- Đá tự nhiên.
- Máy móc lớn.
- Nguyên vật liệu.
- Hóa chất đóng kiện.
- Hàng có số lượng lớn.
- Hàng cần hạn chế đóng dỡ.
Các loại container thường sử dụng gồm:
- Container 20 feet.
- Container 40 feet.
- Container 40 feet cao.
- Container lạnh.
- Container mở nóc.
- Container flat rack.
Hàng lẻ đường biển
Hàng lẻ phù hợp với doanh nghiệp chưa đủ số lượng đóng nguyên container.
Ưu điểm của hàng lẻ:
- Không cần thuê nguyên container.
- Phù hợp với đơn hàng thử nghiệm.
- Chi phí hợp lý với lô nhỏ.
- Có thể nhập nhiều đợt.
- Giảm áp lực tồn kho.
Tuy nhiên, thời gian hàng lẻ có thể dài hơn do cần gom hàng tại kho và tách hàng tại cảng đến.
Thuế nhập khẩu hàng hóa từ Ấn Độ
Khi nhập khẩu hàng hóa từ Ấn Độ về Việt Nam, doanh nghiệp có thể phải nộp các loại thuế sau:
- Thuế nhập khẩu.
- Thuế giá trị gia tăng.
- Thuế tiêu thụ đặc biệt nếu có.
- Thuế bảo vệ môi trường nếu có.
- Thuế chống bán phá giá.
- Thuế chống trợ cấp.
- Thuế tự vệ đối với một số mặt hàng.
Mức thuế được xác định dựa trên:
- Mã HS.
- Tên hàng.
- Thành phần.
- Chất liệu.
- Công dụng.
- Thông số kỹ thuật.
- Nước xuất xứ.
- Chứng nhận xuất xứ.
- Biểu thuế đang có hiệu lực tại thời điểm mở tờ khai.
Công thức tính thuế nhập khẩu
Thuế nhập khẩu = Trị giá tính thuế × Thuế suất nhập khẩu
Trong đó, trị giá tính thuế thường được xác định trên cơ sở giá trị hàng hóa đến cửa khẩu nhập đầu tiên.
Công thức tính thuế giá trị gia tăng
Thuế VAT = (Trị giá tính thuế + Thuế nhập khẩu + Các loại thuế khác nếu có) × Thuế suất VAT
Mức thuế thực tế cần được kiểm tra theo mã HS và chính sách áp dụng tại thời điểm nhập khẩu.
Ưu đãi thuế theo Hiệp định AIFTA
AIFTA là Hiệp định Thương mại hàng hóa ASEAN – Ấn Độ.
Theo hiệp định này, nhiều mặt hàng có xuất xứ Ấn Độ khi nhập khẩu vào Việt Nam có thể được hưởng thuế nhập khẩu ưu đãi đặc biệt.
Để được hưởng ưu đãi, lô hàng thường phải đáp ứng các điều kiện:
- Hàng hóa thuộc biểu thuế ưu đãi AIFTA.
- Đáp ứng quy tắc xuất xứ.
- Có chứng nhận xuất xứ hợp lệ.
- Thông tin trên chứng nhận xuất xứ phù hợp với hóa đơn.
- Thông tin phù hợp với vận đơn và tờ khai hải quan.
- Đáp ứng điều kiện vận chuyển theo quy định.
- Hồ sơ được khai báo đầy đủ.
Doanh nghiệp nên gửi trước bản nháp chứng nhận xuất xứ cho đơn vị hải quan hoặc logistics kiểm tra trước khi nhà cung cấp phát hành bản chính.
Sai sót nhỏ về số hóa đơn, mô tả hàng hóa, trọng lượng, ngày phát hành hoặc tiêu chí xuất xứ có thể ảnh hưởng đến quyền hưởng thuế ưu đãi.
Chứng từ nhập khẩu hàng hóa từ Ấn Độ
Một bộ hồ sơ nhập khẩu thông thường có thể bao gồm:
- Hợp đồng thương mại.
- Hóa đơn thương mại.
- Phiếu đóng gói.
- Vận đơn đường biển hoặc vận đơn hàng không.
- Tờ khai hải quan.
- Chứng nhận xuất xứ.
- Catalogue sản phẩm.
- Tài liệu kỹ thuật.
- Chứng nhận chất lượng nếu có.
- Giấy phép nhập khẩu nếu thuộc diện quản lý.
- Hồ sơ kiểm tra chuyên ngành.
- Chứng từ bảo hiểm.
- Chứng từ thanh toán.
- Hồ sơ nhãn hàng hóa.
- Nhãn phụ tiếng Việt.
Tùy từng loại hàng, cơ quan quản lý có thể yêu cầu thêm:
- Giấy kiểm dịch.
- Công bố sản phẩm.
- Giấy đăng ký kiểm tra chất lượng.
- Giấy phép lưu hành.
- Chứng nhận hợp quy.
- Phiếu an toàn hóa chất.
- Chứng nhận phân tích thành phần.
- Chứng nhận hun trùng.
- Chứng nhận y tế.
Quy trình nhập khẩu hàng từ Ấn Độ về Việt Nam
Bước 1: Thu thập thông tin hàng hóa
Doanh nghiệp cần cung cấp:
- Tên thương mại.
- Tên kỹ thuật.
- Thành phần.
- Chất liệu.
- Công dụng.
- Hình ảnh.
- Catalogue.
- Thông số kỹ thuật.
- Quy cách đóng gói.
- Nhà sản xuất.
- Thương hiệu.
- Nước xuất xứ.
Thông tin càng đầy đủ thì việc tư vấn mã HS và chính sách nhập khẩu càng chính xác.
Bước 2: Kiểm tra mã HS
Mã HS quyết định:
- Thuế nhập khẩu.
- Thuế giá trị gia tăng.
- Điều kiện nhập khẩu.
- Chính sách quản lý chuyên ngành.
- Kiểm tra chất lượng.
- Kiểm dịch.
- Khả năng hưởng ưu đãi AIFTA.
Doanh nghiệp nên kiểm tra mã HS trước khi ký hợp đồng và chuyển tiền đặt cọc.
Bước 3: Kiểm tra chính sách nhập khẩu
Cần xác định hàng hóa:
- Có được phép nhập khẩu không.
- Có thuộc danh mục cấm không.
- Có cần giấy phép không.
- Có phải kiểm tra chất lượng không.
- Có phải kiểm dịch không.
- Có cần công bố sản phẩm không.
- Có phải dán nhãn năng lượng không.
- Có thuộc diện quản lý hóa chất không.
- Có bị áp dụng thuế phòng vệ thương mại không.
Bước 4: Dự toán chi phí
Chi phí nhập khẩu có thể bao gồm:
- Giá mua hàng.
- Chi phí vận chuyển nội địa tại Ấn Độ.
- Chi phí làm thủ tục xuất khẩu.
- Cước vận chuyển quốc tế.
- Bảo hiểm hàng hóa.
- Phí chứng từ.
- Phí tại cảng Việt Nam.
- Thuế nhập khẩu.
- Thuế giá trị gia tăng.
- Phí kiểm tra chuyên ngành.
- Phí khai báo hải quan.
- Chi phí nâng hạ.
- Chi phí vận chuyển từ cảng về kho.
- Phí lưu container nếu phát sinh.
- Phí lưu bãi nếu phát sinh.
Việc dự toán trước giúp doanh nghiệp xác định được giá vốn thực tế khi hàng về kho.
Bước 5: Ký hợp đồng ngoại thương
Hợp đồng nên quy định rõ:
- Tên và quy cách hàng hóa.
- Số lượng.
- Đơn giá.
- Tổng giá trị.
- Điều kiện giao hàng.
- Thời gian giao hàng.
- Phương thức thanh toán.
- Bộ chứng từ nhà cung cấp phải giao.
- Tiêu chuẩn chất lượng.
- Trách nhiệm khi hàng không đúng mẫu.
- Điều khoản khiếu nại.
- Điều khoản giải quyết tranh chấp.
Bước 6: Đặt chỗ vận chuyển
Tùy đặc điểm lô hàng, có thể lựa chọn:
- Hàng nguyên container.
- Hàng lẻ đường biển.
- Hàng không.
- Chuyển phát nhanh.
- Container lạnh.
- Container chuyên dụng.
Bước 7: Kiểm tra chứng từ trước khi hàng đi
Doanh nghiệp nên kiểm tra trước:
- Hóa đơn thương mại.
- Phiếu đóng gói.
- Vận đơn nháp.
- Chứng nhận xuất xứ.
- Tên hàng.
- Số lượng.
- Trọng lượng.
- Số kiện.
- Cảng đi và cảng đến.
- Thông tin người xuất khẩu.
- Thông tin người nhập khẩu.
Bước 8: Khai báo hải quan
Khi hàng về Việt Nam, doanh nghiệp thực hiện:
- Nhận thông báo hàng đến.
- Đăng ký kiểm tra chuyên ngành nếu có.
- Khai tờ khai hải quan.
- Nộp thuế.
- Nộp hồ sơ.
- Kiểm hóa nếu được yêu cầu.
- Hoàn thành thông quan.
Bước 9: Nhận hàng và giao về kho
Sau khi thông quan, hàng được lấy khỏi cảng hoặc sân bay và vận chuyển về kho của khách hàng.
Doanh nghiệp cần kiểm tra tình trạng hàng, số lượng kiện và niêm phong trước khi nhận.
Những rủi ro thường gặp khi nhập khẩu từ Ấn Độ
Doanh nghiệp nhập khẩu lần đầu có thể gặp các rủi ro sau:
- Xác định sai mã HS.
- Tính thiếu thuế nhập khẩu.
- Không kiểm tra chính sách trước khi đặt hàng.
- Thiếu giấy phép chuyên ngành.
- Chứng nhận xuất xứ không hợp lệ.
- Thông tin chứng từ không đồng nhất.
- Nhà cung cấp giao hàng sai quy cách.
- Hàng hóa khác với mẫu đã duyệt.
- Hàng về cảng nhưng chưa đủ hồ sơ.
- Phát sinh phí lưu container.
- Phát sinh phí lưu bãi.
- Khai sai tên hàng.
- Thiếu nhãn phụ tiếng Việt.
- Không đáp ứng yêu cầu kiểm tra chất lượng.
- Lựa chọn điều kiện giao hàng không phù hợp.
- Không kiểm tra uy tín nhà cung cấp.
Để hạn chế rủi ro, doanh nghiệp nên hoàn thành việc kiểm tra mã HS, chính sách, thuế và hồ sơ trước khi ký hợp đồng.
Dịch vụ xuất nhập khẩu Việt Nam Ấn Độ của XNKPRO.COM
XNKPRO.COM cung cấp dịch vụ xuất nhập khẩu Việt Nam Ấn Độ dành cho doanh nghiệp, hộ kinh doanh và khách hàng có nhu cầu nhập hàng chính ngạch.
Dịch vụ bao gồm:
- Tư vấn chính sách xuất nhập khẩu.
- Kiểm tra mã HS.
- Dự toán thuế nhập khẩu.
- Kiểm tra điều kiện hưởng ưu đãi AIFTA.
- Tư vấn chứng nhận xuất xứ.
- Kiểm tra chứng từ trước khi hàng đi.
- Vận chuyển hàng đường biển.
- Vận chuyển hàng đường hàng không.
- Vận chuyển hàng nguyên container.
- Vận chuyển hàng lẻ.
- Khai báo hải quan.
- Xin giấy phép nhập khẩu.
- Đăng ký kiểm tra chuyên ngành.
- Hỗ trợ ghi nhãn hàng hóa.
- Vận chuyển hàng từ cảng về kho.
- Ủy thác nhập khẩu trọn gói.
- Hỗ trợ thanh toán quốc tế.
- Xuất hóa đơn VAT theo hồ sơ dịch vụ.
Dịch vụ ủy thác nhập khẩu từ Ấn Độ
Dịch vụ ủy thác nhập khẩu phù hợp với khách hàng:
- Chưa có công ty đứng tên nhập khẩu.
- Chưa có kinh nghiệm làm thủ tục.
- Không có bộ phận xuất nhập khẩu.
- Không muốn trực tiếp làm việc với hãng tàu.
- Cần đơn vị đứng tên trên tờ khai.
- Cần hóa đơn và chứng từ hợp lệ.
- Muốn biết trước tổng chi phí về kho.
- Cần hỗ trợ thanh toán cho nhà cung cấp.
- Cần xử lý toàn bộ quy trình từ nước ngoài về Việt Nam.
XNKPRO.COM hỗ trợ thực hiện các công việc:
- Kiểm tra sản phẩm và chính sách nhập khẩu.
- Tư vấn mã HS và thuế.
- Kiểm tra nhà cung cấp và bộ chứng từ.
- Hỗ trợ ký hợp đồng ngoại thương.
- Thanh toán quốc tế theo thỏa thuận.
- Đặt lịch vận chuyển.
- Khai báo hải quan.
- Thực hiện kiểm tra chuyên ngành.
- Nộp thuế và hoàn thành thông quan.
- Giao hàng về kho khách hàng.
- Cung cấp chứng từ và hóa đơn theo hồ sơ thực tế.
Lợi ích khi sử dụng dịch vụ của XNKPRO.COM
Khách hàng được hỗ trợ:
- Kiểm tra thủ tục trước khi đặt hàng.
- Hạn chế rủi ro sai mã HS.
- Dự toán chi phí rõ ràng.
- Chủ động giá vốn.
- Kiểm tra chứng từ trước khi phát hành.
- Lựa chọn tuyến vận chuyển phù hợp.
- Theo dõi tiến độ lô hàng.
- Hạn chế phí lưu kho, lưu bãi.
- Hỗ trợ làm việc với nhà cung cấp.
- Giao hàng tận kho tại Việt Nam.
- Hồ sơ nhập khẩu rõ ràng.
- Tư vấn xuyên suốt quá trình thực hiện.
Vì sao nên kiểm tra thủ tục trước khi mua hàng?
Kiểm tra thủ tục trước khi đặt cọc giúp doanh nghiệp:
- Biết hàng hóa có được phép nhập khẩu hay không.
- Xác định đúng mã HS.
- Biết mức thuế dự kiến.
- Chuẩn bị giấy phép cần thiết.
- Kiểm tra khả năng hưởng ưu đãi thuế.
- Yêu cầu nhà cung cấp chuẩn bị đúng chứng từ.
- Tránh hàng về cảng nhưng không thể thông quan.
- Giảm nguy cơ phát sinh lưu kho, lưu bãi.
- Biết trước tổng chi phí về kho.
- Xác định giá bán và lợi nhuận dự kiến.
Đây là bước đặc biệt quan trọng với các mặt hàng:
- Hóa chất.
- Dược phẩm.
- Mỹ phẩm.
- Thực phẩm.
- Thiết bị y tế.
- Máy móc đã qua sử dụng.
- Sản phẩm động vật.
- Sản phẩm thực vật.
- Hàng thuộc diện kiểm tra chất lượng.
- Hàng cần giấy phép chuyên ngành.
Câu hỏi thường gặp
Nhập khẩu hàng từ Ấn Độ có được hưởng thuế ưu đãi không?
Nhiều mặt hàng có xuất xứ Ấn Độ có thể được hưởng thuế nhập khẩu ưu đãi đặc biệt theo AIFTA.
Mức thuế phụ thuộc vào mã HS, biểu thuế đang có hiệu lực, quy tắc xuất xứ và chứng nhận xuất xứ của lô hàng.
Vận chuyển hàng từ Ấn Độ về Việt Nam mất bao lâu?
Thời gian vận chuyển đường biển thường khoảng 15–30 ngày. Vận chuyển đường hàng không thường khoảng 3–7 ngày.
Thời gian thực tế còn phụ thuộc vào cảng xuất, lịch tàu, chuyển tải và thủ tục hải quan.
Có thể nhập hàng lẻ từ Ấn Độ không?
Có. Khách hàng có thể vận chuyển hàng lẻ đường biển hoặc đường hàng không.
Hình thức phù hợp phụ thuộc vào trọng lượng, thể tích, giá trị hàng hóa và thời gian cần nhận hàng.
Cá nhân có thể nhập khẩu hàng từ Ấn Độ không?
Cá nhân có thể nhập một số loại hàng với số lượng phù hợp. Tuy nhiên, lô hàng nhập để kinh doanh thường cần pháp nhân đứng tên, khai báo hải quan và thực hiện đầy đủ nghĩa vụ thuế.
Khách hàng chưa có pháp nhân có thể sử dụng dịch vụ ủy thác nhập khẩu.
Nhập khẩu hàng từ Ấn Độ cần những giấy tờ gì?
Bộ hồ sơ cơ bản thường gồm hợp đồng, hóa đơn thương mại, phiếu đóng gói, vận đơn, chứng nhận xuất xứ và tài liệu kỹ thuật.
Tùy mặt hàng có thể cần thêm giấy phép, hồ sơ kiểm dịch hoặc chứng nhận chất lượng.
Cần cung cấp thông tin gì để nhận báo giá?
Khách hàng nên cung cấp:
- Tên hàng.
- Hình ảnh sản phẩm.
- Catalogue.
- Thành phần.
- Công dụng.
- Số lượng.
- Trọng lượng.
- Kích thước kiện.
- Tổng thể tích.
- Giá trị hàng hóa.
- Địa chỉ lấy hàng tại Ấn Độ.
- Địa chỉ giao hàng tại Việt Nam.
- Điều kiện mua bán.
- Thời gian dự kiến nhập hàng.
Thông tin càng đầy đủ thì báo giá vận chuyển, thuế và chi phí nhập khẩu càng chính xác.
Liên hệ dịch vụ xuất nhập khẩu Việt Nam Ấn Độ
Quý khách đang cần:
- Nhập khẩu hàng từ Ấn Độ về Việt Nam.
- Xuất khẩu hàng từ Việt Nam sang Ấn Độ.
- Kiểm tra mã HS.
- Tính thuế nhập khẩu.
- Kiểm tra chính sách mặt hàng.
- Vận chuyển hàng nguyên container.
- Vận chuyển hàng lẻ đường biển.
- Vận chuyển hàng không.
- Khai báo hải quan.
- Xin giấy phép nhập khẩu.
- Ủy thác nhập khẩu trọn gói.
- Giao hàng từ cảng về kho.
Hãy liên hệ XNKPRO.COM để được tư vấn thủ tục và dự toán chi phí trước khi đặt hàng.
XNKPRO.COM – Dịch vụ xuất nhập khẩu và logistics trọn gói
Hotline: 0963.888.192
Website: XNKPRO.COM
Hàng ở nước ngoài – XNKPRO.COM hỗ trợ đưa về đến kho tại Việt Nam, đầy đủ hồ sơ, đúng quy định và dự toán chi phí rõ ràng.
